


Cobrar una pensión de viudedad no cierra automáticamente la puerta al subsidio para mayores de 52 años. Ambas prestaciones pueden coincidir, siempre que la persona desempleada siga cumpliendo los requisitos que exige el Servicio Público de Empleo Estatal (SEPE).
Este subsidio es una de las ayudas del SEPE más beneficiosas para aquellas personas desempleadas que por su edad tienen muchas dificultadas para reincorporarse el mercado laboral. La razón es simple, se cobra de forma indefinida hasta alcanzar la edad de jubilación y además cotiza a la Seguridad Social. De modo que además de dar unos ingresos mensuales, también protege la futura jubilación. Su cuantía es de 480 euros una cantidad que puede complementarse con otras prestaciones como por ejemplo la pensión de viudedad, aunque no se puede superar un límite de rentas.
El límite en 2026 está situado en 915,75 euros mensuales, equivalente al 75% del Salario Mínimo Interprofesional (SMI), excluida la parte proporcional de dos pagas extraordinarias. Por tanto, una persona que recibe una pensión de viudedad puede cobrar también el subsidio si sus rentas propias, calculadas conforme a las reglas del SEPE, no rebasan ese máximo.
La pensión de viudedad cuenta como renta para el SEPE
El artículo 233 Ley General de la Seguridad Social permite que la pensión de viudedad sea compatible con las rentas del trabajo. Esta circunstancia abre la puerta a que pueda convivir con el subsidio para mayores de 52 años, aunque eso no significa que cualquier pensionista pueda cobrar las dos prestaciones sin comprobar antes sus ingresos.
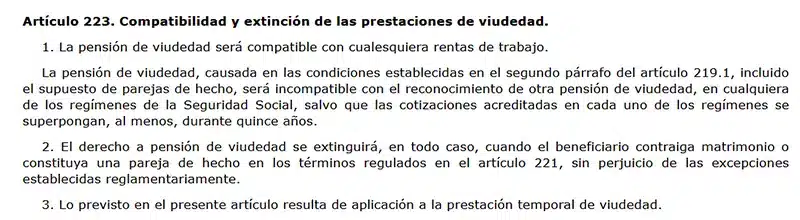
El SEPE exige mantener durante todo el periodo de percepción del subsidio el requisito de carecer de rentas propias por encima del límite establecido. A diferencia de otras situaciones en las que entran en juego los ingresos familiares, en este subsidio se mira la situación económica del propio beneficiario. El organismo explica entre los requisitos de la ayuda que esta condición debe cumplirse tanto en el momento de solicitarla como mientras se sigue cobrando.
La cifra que sirve de referencia ha aumentado en 2026 debido a la subida del salario mínimo. El SMI está fijado en 1.221 euros mensuales, según el Real Decreto 126/2026. Al aplicar el 75%, el límite de rentas queda en 915,75 euros al mes.
El SEPE no mira únicamente la mensualidad que llega al banco
El cálculo que realiza el SEPE obliga a mirar algo más que la mensualidad habitual de la pensión. El propio organismo incluye las pensiones y prestaciones de la Seguridad Social entre las rentas que se tienen en cuenta para comprobar si se cumple el requisito económico del subsidio. Además, en la declaración de rentas para mayores de 52 años establece que estas cantidades se incrementan en una sexta parte cuando se perciben dos pagas extraordinarias. Esto significa que una pensión de viudedad que aparentemente está por debajo de los 915,75 euros puede superar el límite después de incorporar las pagas extra al cálculo.
Una persona que cobre 800 euros de pensión de viudedad en 14 pagas, por ejemplo, tendría una renta computable de aproximadamente 933,33 euros al mes. El cálculo se obtiene sumando a los 800 euros una sexta parte de esa cantidad, 133,33 euros. Aunque la mensualidad ordinaria esté por debajo del límite, el resultado final superaría los 915,75 euros exigidos para cumplir el requisito de carencia de rentas.
Si la pensión fuera de 780 euros mensuales en 14 pagas, al añadir una sexta parte de su importe el resultado sería de 910 euros al mes. En este caso permanecería por debajo del límite, siempre que el beneficiario no tenga otras rentas que también deban incluirse en el cálculo.
La posibilidad de cobrar ambas prestaciones depende así de la renta que finalmente computa para el SEPE y de los demás ingresos del beneficiario. Por eso, tener una pensión de viudedad inferior a 915,75 euros en su mensualidad ordinaria no garantiza por sí solo que pueda mantenerse el subsidio para mayores de 52 años.
Qué pasa si los ingresos superan los 915,75 euros
El requisito de rentas no se comprueba únicamente cuando se solicita la ayuda. El SEPE exige mantenerlo durante todo el tiempo en el que se percibe el subsidio, por lo que una subida de los ingresos puede afectar a una persona que hasta ese momento cobraba las dos prestaciones. Puede ocurrir, por ejemplo, que la pensión de viudedad esté por debajo del límite, pero el beneficiario reciba una herencia que también influya en el cálculo de sus rentas. Superar temporalmente el máximo permitido puede provocar la suspensión del subsidio durante el periodo en el que deje de cumplirse este requisito.
Cuando las rentas vuelven a situarse dentro del límite, el subsidio puede reanudarse si se cumplen las condiciones establecidas para ello. En cambio, si se han seguido cobrando cantidades durante un periodo en el que no existía derecho a percibirlas, el SEPE puede reclamar la devolución de los cobros indebidos.
Los beneficiarios del subsidio para mayores de 52 años también tienen que presentar una declaración anual de rentas cada doce meses, dentro de los 15 días hábiles siguientes. Para quienes cobran una pensión de viudedad, este trámite permite acreditar que sus ingresos continúan dentro del límite exigido para mantener la ayuda.
Una actualización de la propia pensión también puede cambiar la situación del beneficiario. Aunque inicialmente cumpla el requisito, una subida de la pensión o la aparición de otras rentas computables puede hacer que posteriormente supere los 915,75 euros. Si ese cambio supone dejar de cumplir los requisitos del subsidio, debe comunicarse al SEPE sin esperar a presentar la siguiente declaración anual de rentas.