


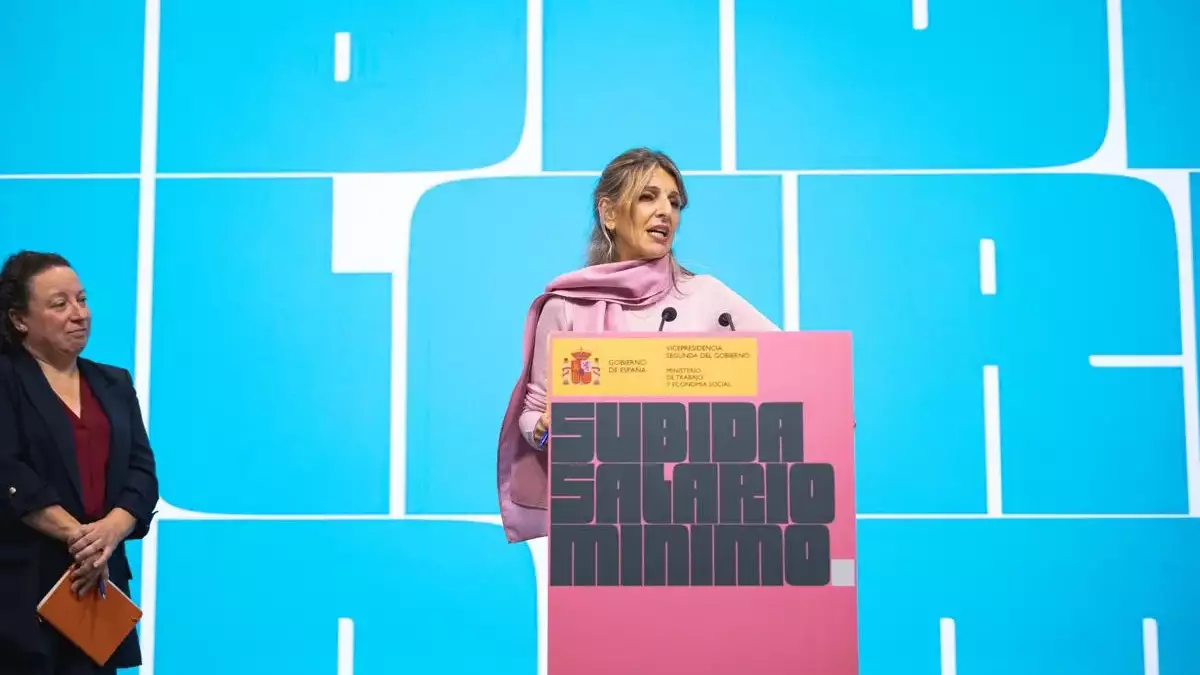
El Gobierno ha aprobado este martes 17 de noviembre la subida del Salario Mínimo Interprofesional (SMI) hasta los 1.286 euros brutos mensuales en 14 pagas para 2027. El incremento será del 5,3% y permitirá que unos 2,7 millones de trabajadores cobren 65 euros brutos más por paga, lo que supone 910 euros adicionales al año. Junto a esta subida, el Consejo de Ministros ha dado luz verde a una nueva deducción en el IRPF para que quienes perciban el salario mínimo no tengan que pagar este impuesto por esos ingresos.
De esta forma la ministra de Trabajo, Yolanda Díaz cumple su promesa de dejar aprobada la nueva subida del salario mínimo antes de que se celebren las elecciones el próximo 29 de noviembre. Según los datos facilitados por la propia ministra, alrededor de 1,7 millones de los beneficiarios son mujeres y más de medio millón de trabajadores afectados se encuentran en Andalucía. La subida supera el 4,9% recomendado por el comité de expertos de Trabajo, aunque se queda por debajo del 7% que reclamaban CCOO y UGT.
El salario mínimo sube 65 euros por paga y llegará a los 18.004 euros anuales
Con la aprobación del nuevo SMI, el sueldo mínimo pasa de los 1.221 euros brutos mensuales de 2026 a los 1.286 euros de 2027, siempre en 14 pagas. Los trabajadores que tengan las extraordinarias prorrateadas cobrarán el equivalente a 1.500,33 euros brutos mensuales en 12 pagas, mientras que la retribución mínima anual aumentará desde los 17.094 euros actuales hasta los 18.004 euros.
La subida deberá aplicarse a los trabajadores que, realizando una jornada completa, no alcancen el nuevo salario mínimo en cómputo anual y en los contratos a tiempo parcial, la cantidad se ajustará proporcionalmente a las horas trabajadas. El incremento también afectará a las empleadas del hogar y a los trabajadores temporales, de acuerdo con las cuantías y condiciones establecidas para cada modalidad.
Ahora bien, como ha pasado en anteriores subidas del SMI, muchos trabajadores no verán incrementado su salario y esto se debe a la compensación y absorción de complementos. Los sindicatos reclamaban limitar esta compensación y absorción precisamente para evitar que aquellos trabajadores que cobren determinados complementos y que a la suma en cómputo anual igualen o superen el nuevo SMI, estos complementos se ‘coman’ la subida.
Hacienda aprueba una deducción para que el nuevo SMI no pague IRPF
El aumento del salario mínimo viene acompañado de un cambio fiscal para evitar que la subida termine reducida por el pago del IRPF, como ya ocurrió en las anteriores subidas del SMI, el Consejo de Ministros ha aprobado una deducción de hasta 1.033,58 euros para quienes cobren los 18.004 euros brutos anuales del nuevo SMI. La medida permitirá compensar el impuesto que correspondería pagar por esa retribución.
Hacienda vuelve a utilizar así el sistema de deducciones que ya aplicó en 2026, cuando aprobó una rebaja fiscal para los trabajadores con ingresos equivalentes al salario mínimo. En aquel ejercicio, la deducción alcanzó los 590,89 euros y permitió compensar la tributación de los perceptores del SMI. Con el aumento salarial de 2027, la cuantía de la deducción también crece para adaptarse a los nuevos 18.004 euros anuales.
Lo cierto es que los trabajadores verán en su nómina esa retención del IRPF, pero luego al año siguiente (en este caso en 2028) podrán solicitar la deducción en la declaración de la Renta. Aunque Hacienda también ha previsto modificar el sistema de retenciones para que los perceptores del salario mínimo puedan notar el beneficio fiscal desde sus nóminas.
La deducción también beneficiará a quienes cobren hasta 23.172 euros
El cambio fiscal aprobado por el Gobierno también alcanzará a trabajadores cuyos salarios superen los 18.004 euros anuales. Hacienda ha establecido que la deducción se reduzca progresivamente hasta los 23.172 euros de rendimientos del trabajo, de manera que quienes cobren algo más del salario mínimo puedan seguir beneficiándose de una rebaja en el impuesto.
Así, una persona que cobre 19.000 euros brutos al año se encontrará dentro del tramo de ingresos al que se extiende esta medida, aunque el importe de la deducción dependerá de su situación fiscal. Con esta fórmula, Hacienda busca evitar que una pequeña mejora salarial provoque la pérdida de toda la ventaja tributaria. Según las estimaciones facilitadas por el Ejecutivo, el ahorro fiscal asociado a la medida alcanzará los 1.200 millones de euros.
La subida del SMI comenzará a aplicarse en enero de 2027
Las empresas deberán adaptar los salarios de los trabajadores afectados desde el 1 de enero de 2027, cuando entrará en vigor la nueva cuantía del SMI. El importe que finalmente llegue a la cuenta bancaria dependerá de las cotizaciones a la Seguridad Social y de la distribución de las pagas extraordinarias. De hecho, el incremento del salario mínimo también elevará las cotizaciones que ingresará la Seguridad Social durante el próximo ejercicio.
Al menos en esta ocasión, tienen tiempo suficiente para adaptar las nóminas desde el primer día y no como en las últimas subidas en las que las empresas tuvieron que rectificar nóminas atrasadas y también ajustar las cotizaciones sociales.