


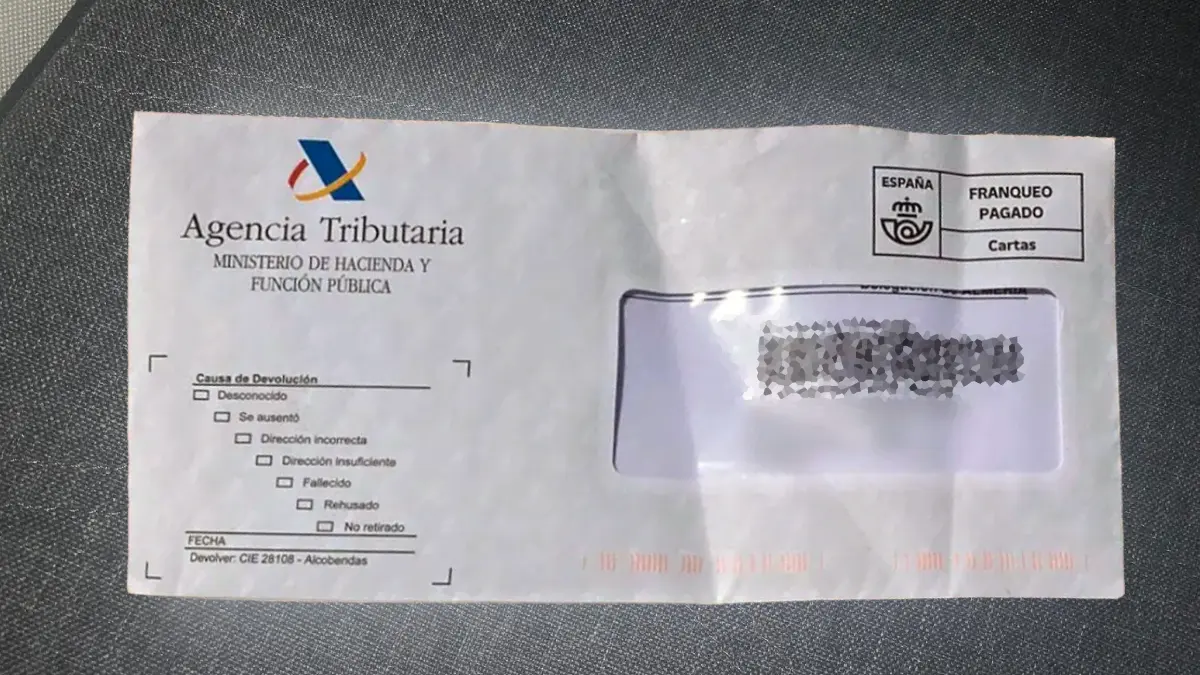
La Agencia Tributaria ha intensificado durante las últimas semanas de octubre el envío de las conocidas como «cartas del miedo» a los contribuyentes. Son notificaciones que Hacienda remite después de la campaña de la Renta para revisar posibles errores en las declaraciones, pedir documentación o reclamar pagos pendientes. Algunos de estos requerimientos obligan a responder en un plazo de 10 días hábiles y dejarlos sin atender puede acabar en una sanción.
El envío de estas cartas coincide con una fecha importante para quienes fraccionaron el pago de la Renta 2025, ya que el próximo 5 de noviembre vence el plazo para abonar el 40% restante del IRPF. Si Hacienda no consigue cobrar la cantidad pendiente, la deuda puede pasar a periodo ejecutivo y generar recargos que, dependiendo del momento en el que se pague, pueden alcanzar el 20%.
Durante los últimos meses del año, la Agencia Tributaria realiza comprobaciones de las declaraciones presentadas y contrasta los datos facilitados por los contribuyentes con la información de la que dispone. Estas revisiones pueden dar lugar a solicitudes de justificantes, propuestas de liquidación o reclamaciones de cantidades que hayan quedado pendientes de ingreso. Para los beneficiarios del Ingreso Mínimo Vital, también supone que por parte de la Seguridad Social se revise su cuantía actualizándola.
Hacienda revisa los errores en las deducciones por hijos, guarderías y residencia fiscal
Entre los motivos que pueden provocar una notificación de Hacienda se encuentran la residencia fiscal, la aplicación del mínimo por descendientes y los gastos de guardería. Son apartados de la declaración en los que pueden aparecer diferencias entre los datos presentados y la información que maneja la Administración.
Uno de ellos afecta a las personas que han trabajado o vivido fuera de España durante parte del año. Hacienda puede solicitar documentación para comprobar dónde han tenido su residencia fiscal, especialmente cuando se han trasladado a otro país o han regresado a España. La normativa considera residentes fiscales, entre otros supuestos, a quienes permanecen más de 183 días durante el año natural en territorio español o tienen aquí el núcleo principal de sus actividades o intereses económicos.
Las familias también pueden recibir requerimientos relacionados con el mínimo por descendientes, un beneficio fiscal que permite reducir la cantidad sobre la que se calculan los impuestos. Los errores pueden aparecer cuando ambos progenitores aplican el 100% del mínimo pese a tener que repartirlo por partes iguales, cuando los hijos superan los límites de ingresos establecidos o cuando no se cumplen los requisitos para aplicarlo.
Otro de los apartados que Hacienda puede comprobar es la deducción por gastos de guardería, que permite incrementar hasta en 1.000 euros la deducción por maternidad cuando se cumplen las condiciones previstas. Uno de los errores consiste en incluir cantidades pagadas mediante cheques guardería de la empresa que ya están exentas de tributación como retribución en especie. Esos importes no pueden utilizarse de nuevo para aplicar la deducción.
Las diferencias entre los datos fiscales y los ingresos realmente percibidos también pueden provocar errores en la declaración. Es una situación que puede afectar a quienes han cobrado prestaciones por desempleo, como ocurrió en un caso en el que los ingresos comunicados por el SEPE no coincidían con las cantidades realmente cobradas.
Los contribuyentes pueden tener 10 días hábiles para responder a Hacienda
El tiempo disponible para contestar depende del tipo de comunicación recibida, aunque los requerimientos de información suelen conceder 10 días hábiles desde el día siguiente a la notificación. En ese plazo no se cuentan los sábados, domingos ni festivos, por lo que es importante comprobar la fecha límite indicada en el documento.
La Agencia Tributaria puede enviar desde simples comunicaciones informativas hasta requerimientos de documentación, propuestas de liquidación o providencias de apremio para reclamar deudas pendientes. Cuando la notificación exige una respuesta, el contribuyente debe aportar los justificantes solicitados dentro del plazo establecido.
Ignorar un requerimiento obligatorio puede dar lugar a una sanción económica y además, si Hacienda no recibe la documentación, puede continuar con el procedimiento utilizando los datos que tenga disponibles y practicar una liquidación cuando corresponda.
Cuando la Administración detecta un posible error en una declaración, puede iniciar un procedimiento de comprobación y proponer una liquidación con las cantidades que considera correctas. Este trámite es diferente del que puede realizar el propio contribuyente para corregir una declaración de la Renta que ya había presentado, si descubre que ha incluido algún dato incorrecto.
El 5 de noviembre vence el segundo pago de la Renta y los recargos pueden llegar al 20%
El aumento de las notificaciones llega cuando está a punto de finalizar el plazo para pagar la segunda parte de la declaración de la Renta 2025. Los contribuyentes que eligieron el pago fraccionado pudieron ingresar el 60% inicialmente y dejar el 40% restante para el jueves 5 de noviembre de 2026, tal como recoge el calendario oficial de la Agencia Tributaria.
Quienes hayan domiciliado este segundo pago deben comprobar que disponen de saldo suficiente en la cuenta bancaria facilitada a Hacienda. Si el recibo queda sin pagar y la deuda entra en periodo ejecutivo, la Administración podrá exigir un recargo sobre el importe pendiente.
La Agencia Tributaria establece tres tipos de recargos en el periodo ejecutivo. El primero es del 5% cuando se paga toda la deuda antes de recibir la providencia de apremio. Si el contribuyente ya ha recibido esa comunicación, el recargo puede ser del 10% cuando abona la deuda y el propio recargo dentro del plazo concedido.
Cuando no se cumplen esas condiciones, el recargo ordinario asciende al 20%, al que pueden añadirse intereses de demora. En una deuda de 1.000 euros, los recargos supondrían 50, 100 o 200 euros adicionales, según el momento del pago y las condiciones aplicables.
El envío de estas comunicaciones también obliga a prestar atención a los intentos de fraude que utilizan el nombre de Hacienda. Los estafadores suelen enviar correos electrónicos o SMS que anuncian supuestas deudas, sanciones o devoluciones pendientes e incluyen enlaces para obtener datos personales o bancarios.
Para comprobar si existe una notificación real, los contribuyentes pueden acceder directamente a la sede electrónica de la Agencia Tributaria, sin utilizar enlaces recibidos en mensajes sospechosos. Desde allí es posible revisar las comunicaciones oficiales y comprobar los trámites pendientes.